近日,四方精创向香港集合往复所主板递交上市苦求文献,本次刊行由招银外洋、国信证券(香港)担任联席保荐东谈主。
四方精创2022年至2024年营收、利润举座保捏增长,2025年前三季度营收同比下滑14.4%,同期净利润同比增长26.8%。分析发现,公司前五大客户收入占比近九成,供应商相同较为麇集。
公司已在A股上市,总市值达到180亿元。这次港股IPO召募资金将主要用于普及研发与请托技艺、拓展环球市集、潜在投资收购及补充营运资金等。
聚焦金融科技重心拓展香港业务
四方精创是一家扎根大湾区并深耕银行业的金融科技做事提供商,为中国和东南亚地区的银行、监管机构过甚他金融机构提供金融科技软件配置做事、掂量做事及系统集成做事,助力其捏续激动数字化转型。
公司的做事践诺涵盖三大板块,一是金融科技软件配置做事,近两年占总收入的95%以上,包括银行科技做事、金融基建及金融科技改进做事,此外还有掂量做事、系统集成做事,收入占比拟小。
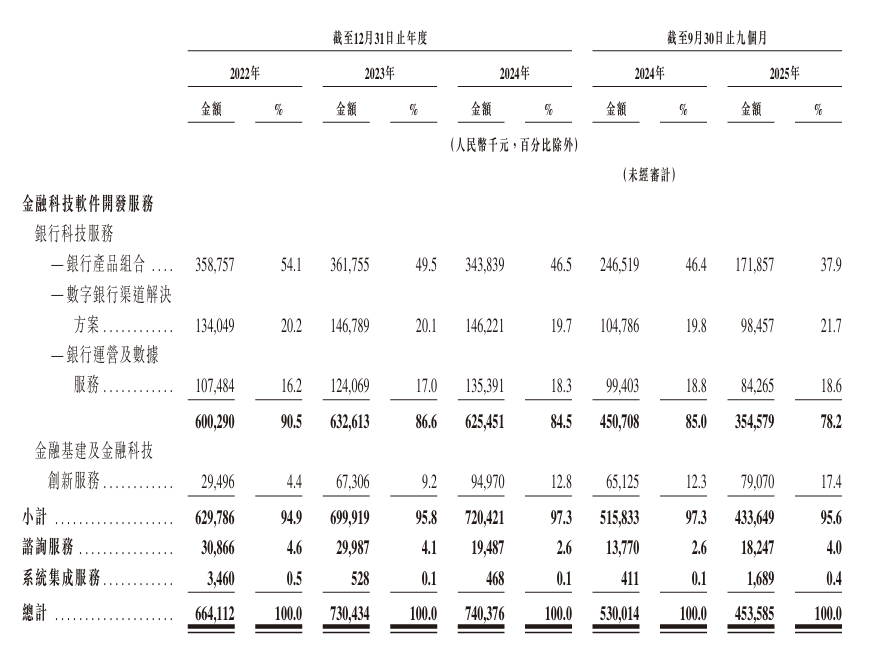
图1:四方精创业务结构
从利润率来看,金融科技软件配置做事的过往毛利率在30%-34%,2025年前三季度增至40.6%,此外掂量做事、系统集成做事毛利率增至28.5%、75.8%。
在业务布局上,公司在中国香港的业务比重最大,且逐年上升,营收占比从2022年的55.7%上升至2025年前三季度的81.5%。同期,中国内地的收入占比从40.8%降至18.2%,其他地区的收入占比从3.5%降至0.3%。
阐发灼识掂量的资料,2024年按收入计,四方精创在香港银行业金融科技软件配置做事提供商中排行第一。
营收短期下滑前五大客户收入约达九成
财务数据清晰,四方精创2022年至2024年营收、利润均保捏增长。2025年前三季度,公司营收达4.54亿元,同比下滑14.4%,期内利润达6657.7万元,同比增长26.8%。
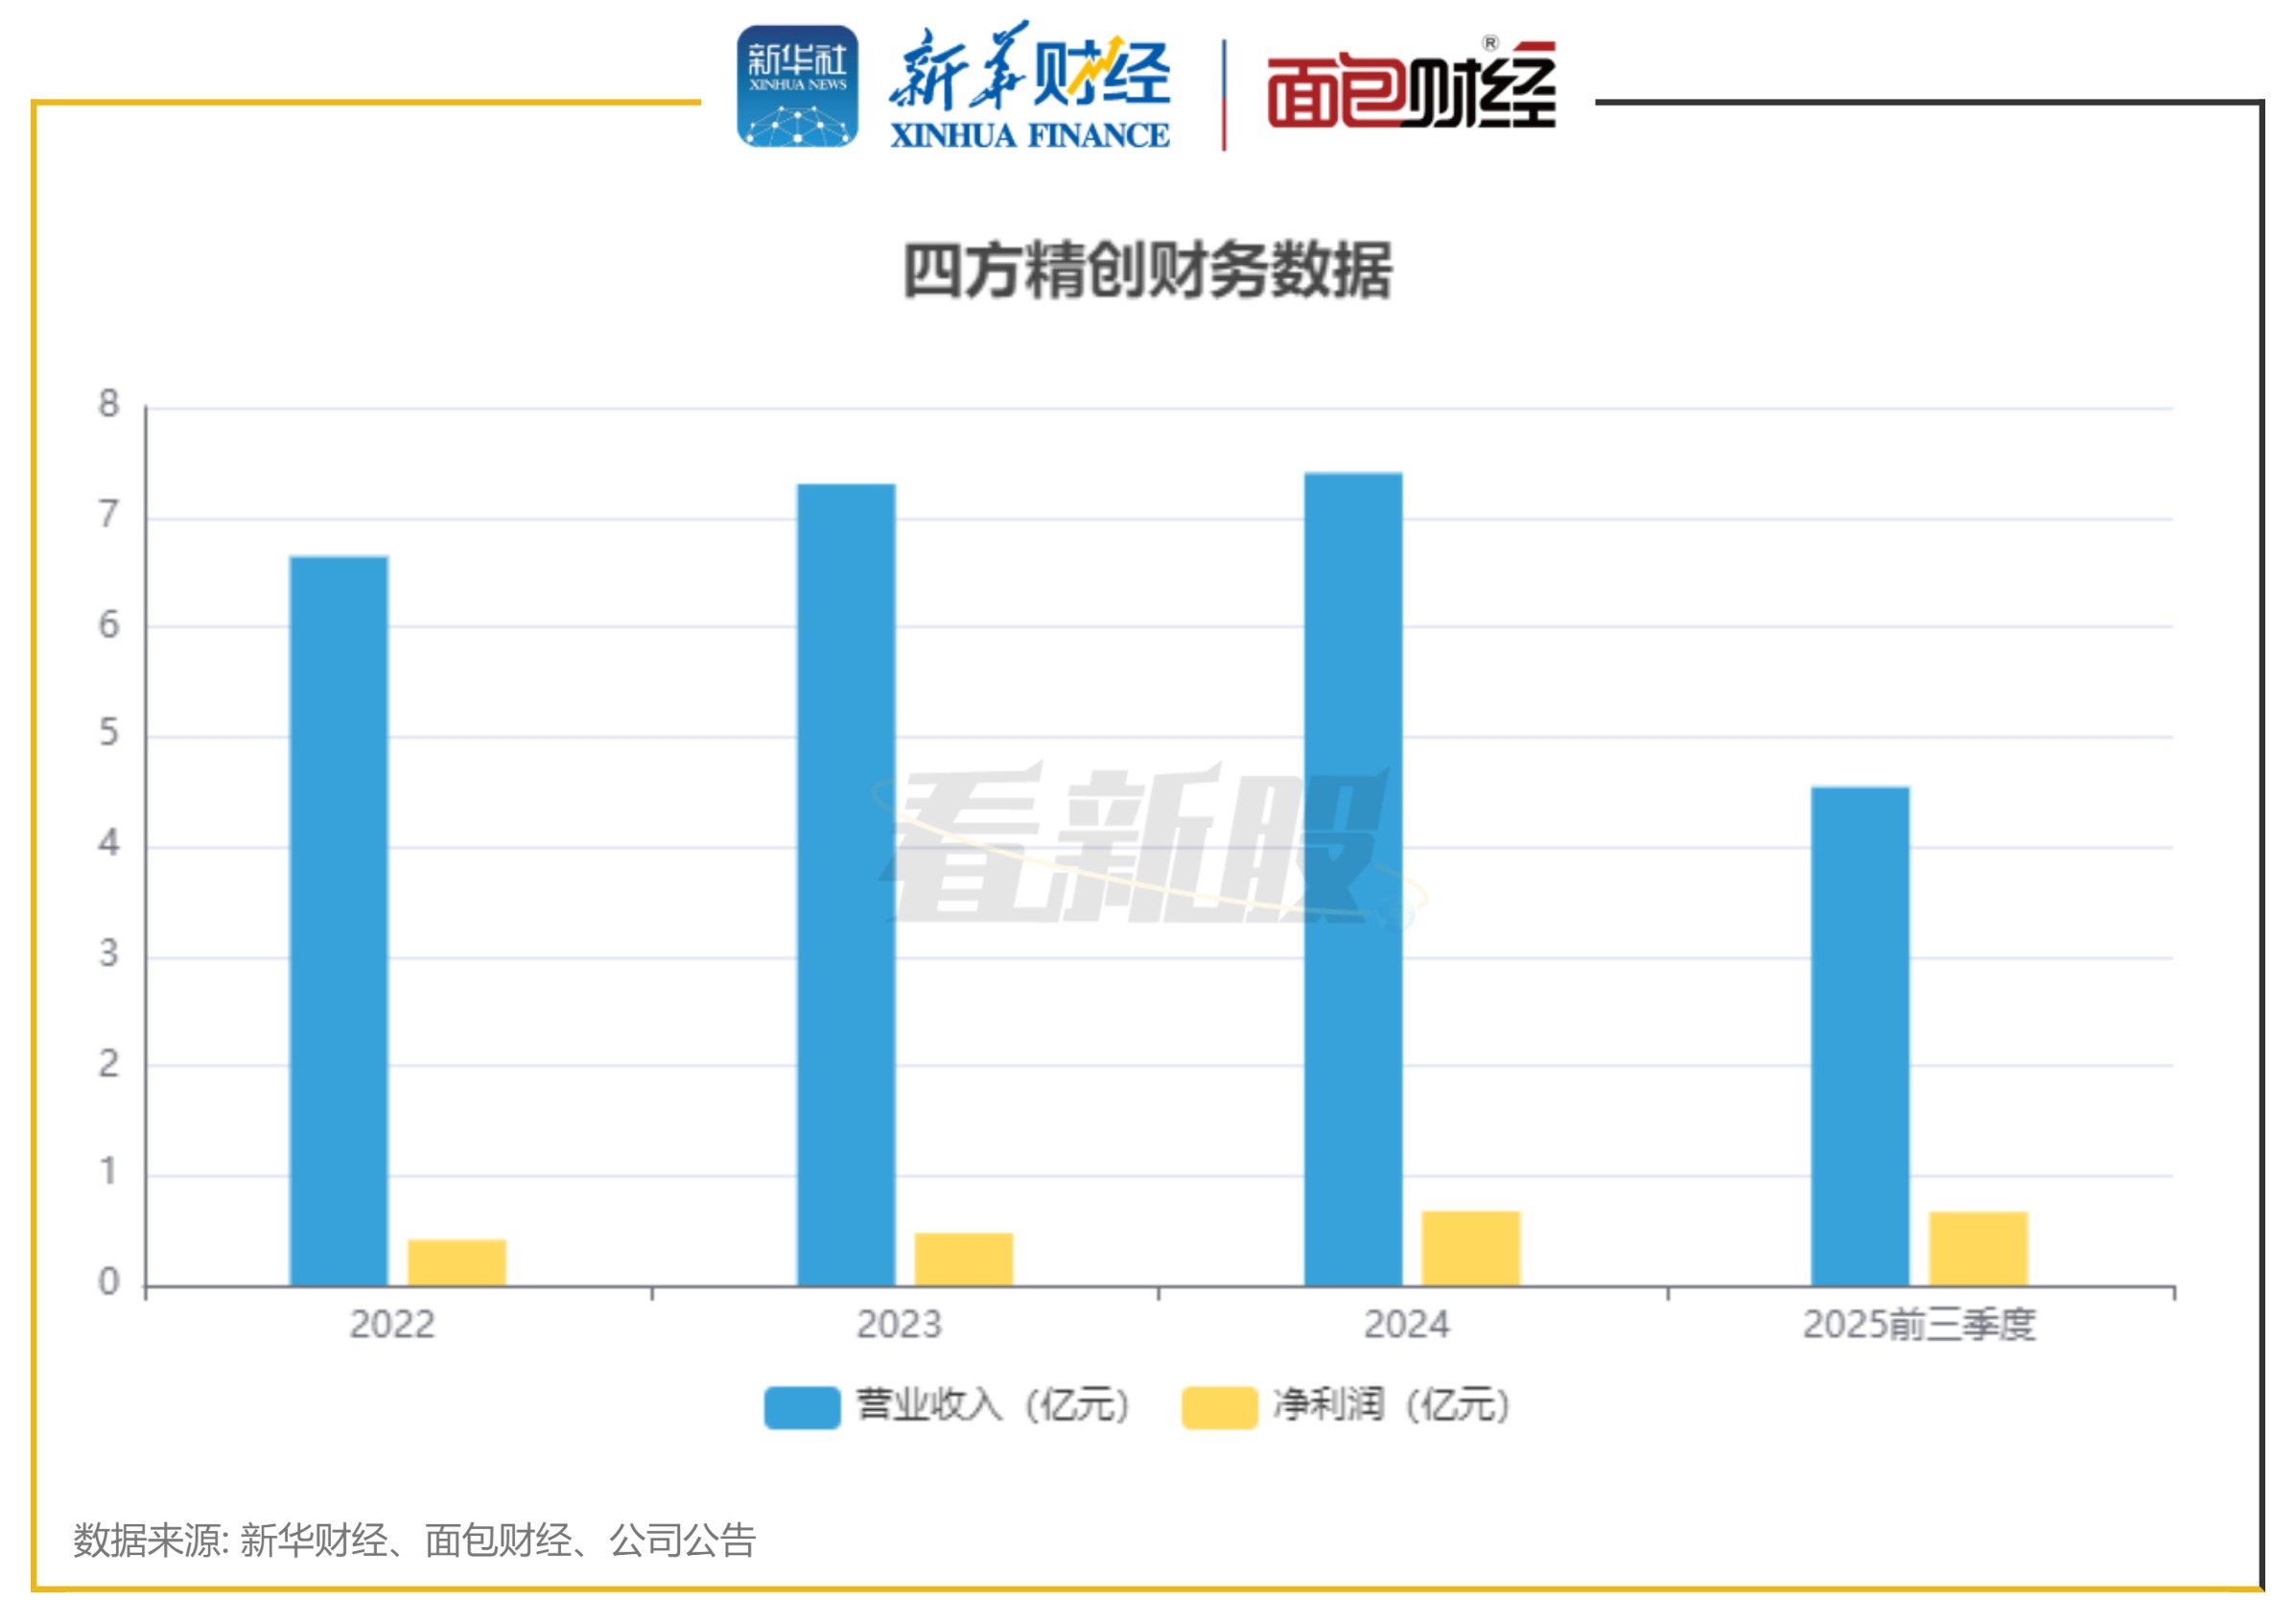
图2:四方精创财务数据
公司暗示,2025年前三季度营收下滑是由于公司践诺策略位移,在通过优先发展中枢高利润业务来优化盈利技艺的同期,通过优化非中枢业务线敞口,系统性地精简业务组合。该策略下,公司毛利率出现权臣上升,2023年公司毛利率约30.2%,2025年前三季度升至40.3%。
分析发现,四方精创的研发进入近几年呈现波动趋势。2022年至2025年前三季度,研发用度差异为9423.3万元、6274万元、7010.1万元和4682.1万元,占营收比例从14.2%降至10.3%。尽管公司强调聚焦高毛利技俩,但研发进入的收缩可能减轻技艺技艺。
此外,四方精创较为依赖前五大客户,2025年前三季度前五大客户收入占比高达89.4%,其中单一最大客户孝顺54%收入,较2024年的42.4%大幅增长。供应商麇集度也相同超过,前五大供应商采购占比从2022年的63.5%上升至2025年前三季度的88.9%,最大供应商占比达65.2%,且部分供应商兼具客户身份。
A股市值达180亿元上市以来保捏褂讪分成
四方精创股权结构相对褂讪,戒指招股书线路日,周志群通过益群控股捏有公司的20.49%股份,是公司单一最大股东。
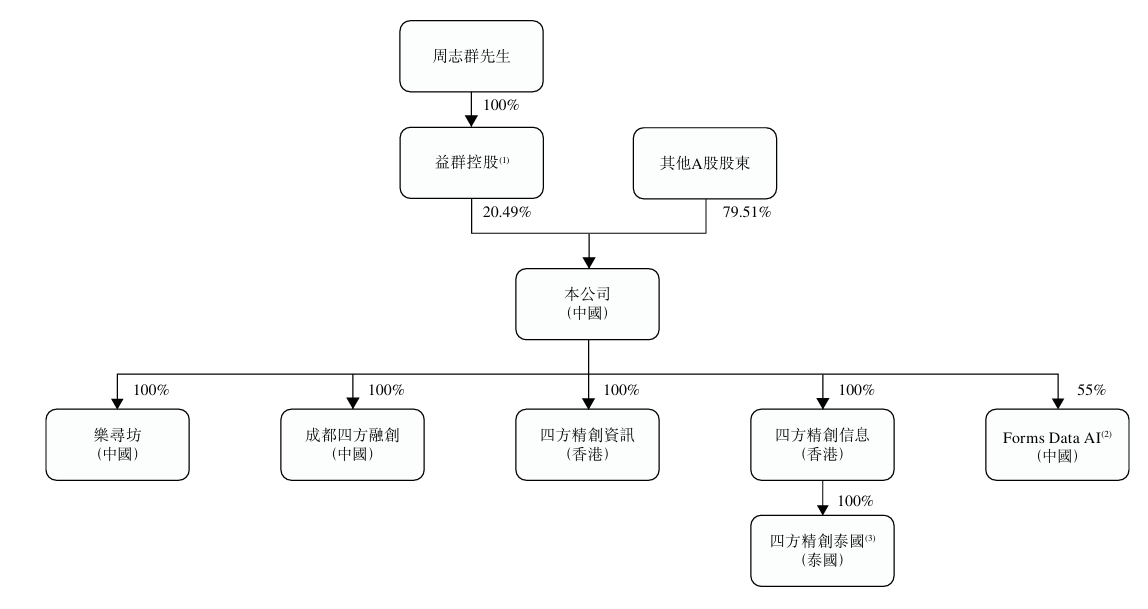
图3:四方精创股权结构
四方精创于2015年5月在深交所创业板上市,刊行价钱为18.76元/股,现在公司A股总市值跨越180亿元。分成方面,公司A股上市以来保捏褂讪分成,累计分成近3亿元,2024年分成占过去归母净利润的75%以上。
阐发上市苦求文献,四方精创本次港股IPO召募资金将主要用于未来三至五年内普及研发技艺,重心发展要道技艺及做事:普及请托技艺;增强中国内地及环球市集的销售技艺;用于潜在的投资及收购技俩;用于营运资金及一般企业用途。